
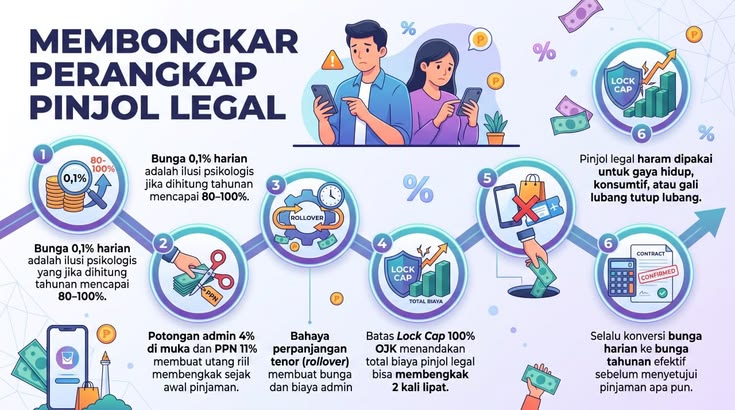
Rencana finansial yang rapi terkadang goyah dihantam kebutuhan darurat yang datang tiba-tiba. Di tengah kepanikan mencari dana talangan cepat, layar ponsel pintar kerap menyajikan jendela solusi instan yang memikat mata. Janji pencairan kilat tanpa agunan mengalir deras bak oase di tengah padang pasir. Namun, di balik kemudahan semu tersebut, jerat rentenir digital ilegal bersiap mengoyak ketenangan hidup Anda dengan beban bunga selangit.
Mengamankan masa depan finansial keluarga bukan berarti harus menutup mata dari inovasi teknologi perbankan. Akses permodalan daring sejatinya merupakan terobosan hebat yang memangkas birokrasi perbankan konvensional. Kuncinya terletak pada kecermatan memilah mana mitra finansial resmi dan mana sindikat lintah darat digital. Menelusuri daftar situs pinjol berizin resmi sebelum mengajukan pinjaman adalah perisai kokoh agar Anda terhindar dari lingkaran setan utang berbunga mencekik.
Labirin Jebakan Rentenir Digital Tanpa Izin
Teknologi finansial ilegal beroperasi dengan pola manipulasi psikologis yang sistematis. Mereka memanfaatkan keterdesakan ekonomi calon peminjam, menawarkan persetujuan instan hanya bermodalkan foto kartu identitas. Dana segar memang masuk ke rekening dalam hitungan menit, tetapi mimpi buruk baru saja dimulai.
Potongan biaya administrasi siluman kerap memangkas nominal pinjaman hingga separuh nilai pengajuan awal. Belum genap sepekan berselang, tagihan datang membengkak dengan hitungan denda harian yang fantastis dan tidak masuk akal. Ketika peminjam mulai terengah-engah membayar, teror digital langsung dilancarkan ke seluruh daftar kontak telepon genggam. Ketenangan batin lenyap, privasi terinjak-injak, dan nama baik hancur dalam sekejap akibat kecerobohan memilih platform pembiayaan liar.
Karakteristik Anomali Entitas Pinjaman Liar
Membedakan penyelenggara pinjaman beretika dengan pemangsa berkedok aplikasi keuangan memerlukan pemahaman mendalam atas beberapa parameter krusial:
-
Agresivitas Penawaran Lewat Jalur Pribadi
Platform legal dilarang keras menawarkan pinjaman melalui pesan singkat atau aplikasi perpesanan instan tanpa persetujuan awal konsumen. Sindikat ilegal tanpa ragu membanjiri ruang obrolan Anda dengan tautan unduhan aplikasi mencurigakan.
-
Permintaan Izin Akses Perangkat yang Tidak Masuk Akal
Aplikasi resmi hanya diizinkan mengakses kamera, mikrofon, dan lokasi perangkat pengguna. Sindikat rentenir ilegal memaksa Anda memberikan izin penuh pada buku telepon, galeri foto, hingga riwayat percakapan pribadi sebagai amunisi intimidasi di kemudian hari.
-
Struktur Bunga dan Biaya yang Gelap Gulita
Ketiadaan transparansi skema pelunasan adalah ciri paling kentara dari entitas bodong. Informasi suku bunga harian, rincian denda keterlambatan, serta tenggat waktu pembayaran sengaja dikaburkan agar jumlah tagihan melesat tanpa batas kendali.
-
Identitas Pengelola dan Alamat Kantor yang Fiktif
Badan usaha resmi memiliki domisili kantor riil yang jelas, badan hukum terdaftar, serta kanal aduan nasabah yang responsif. Pelaku pinjaman bodong bersembunyi di balik nama samaran, menggunakan server luar negeri, dan menolak membuka keberadaan fisik mereka kepada publik.
Menghindari bencana keuangan ini sangat sederhana jika Anda disiplin memeriksa daftar situs pinjol legal yang dirilis secara berkala oleh otoritas pengawas keuangan negara.
Langkah Bijak Menjaga Kedaulatan Finansial
Ketika dorongan kebutuhan mendesak mengetuk pintu, kejernihan pikiran harus tetap berada di garis terdepan. Jalankan panduan praktis berikut demi menjaga keamanan aset dan martabat pribadi:
-
Evaluasi kembali urgensi kebutuhan dana darurat sebelum memutuskan untuk meminjam dari platform daring mana pun.
-
Periksa status legalitas penyelenggara pinjaman melalui situs resmi otoritas keuangan atau kanal verifikasi pesan instan resmi pemerintah.
-
Hitung secara cermat rasio cicilan bulanan agar tidak melampaui tiga puluh persen dari total pendapatan bersih Anda.
-
Jangan pernah mengunduh berkas aplikasi dari tautan tidak dikenal yang disebarkan melalui grup percakapan atau media sosial.
Memperbarui wawasan secara berkala mengenai daftar situs pinjol terpercaya akan memandu langkah Anda menuju pemanfaatan teknologi finansial yang sehat, produktif, dan membebaskan.
Pertanyaan yang Sering Diajukan
Bagaimana cara memastikan sebuah platform pinjaman online berstatus legal atau ilegal?
Anda dapat mengunjungi portal resmi otoritas pengawas keuangan pemerintah untuk melihat pembaruan data penyelenggara fintech berizin. Alternatif lain adalah mengirimkan nama platform yang bersangkutan ke nomor kontak layanan konsumen resmi otoritas terkait via aplikasi pesan instan guna memperoleh konfirmasi status otomatis.
Apa yang harus dilakukan jika data kontak pribadi disalahgunakan oleh penagih utang pinjol ilegal?
Tetap tenang dan jangan terprovokasi oleh ancaman maupun makian penagih. Ambil tangkapan layar seluruh bukti ancaman, blokir nomor penagih, dan laporkan tindakan intimidasi tersebut kepada pihak kepolisian serta satuan tugas pengawas aktivitas keuangan ilegal pemerintah.
Mengapa pinjol ilegal berani memotong dana pinjaman di awal dalam jumlah sangat besar?
Pemotongan dana sepihak berkedok biaya administrasi merupakan trik eksploitasi sepihak untuk menjerat peminjam dalam beban pokok utang yang tidak utuh. Praktik lancung ini dirancang agar peminjam kesulitan melunasi utang sehingga terpaksa meminjam kembali di aplikasi ilegal lainnya.
Apakah peminjam wajib melunasi utang pada pinjol ilegal yang terus menggelembungkan bunga?
Secara hukum perdata, perjanjian pinjaman dengan entitas ilegal dianggap cacat hukum sejak awal karena melanggar aturan perundang-undangan. Prioritaskan keselamatan diri dan keluarga dari intimidasi, lalu segera laporkan rincian pemerasan bunga tidak wajar tersebut kepada aparat penegak hukum.